あるFP1級相談員の日記

FP1級取得者として相談を受けた事、FPとして伝えたい事を不定期に書いていきます。

給付付き税額控除(2026年11月追記メモ)

今回は表を1つ貼り付けて、ボソッと呟くだけの簡単投稿。


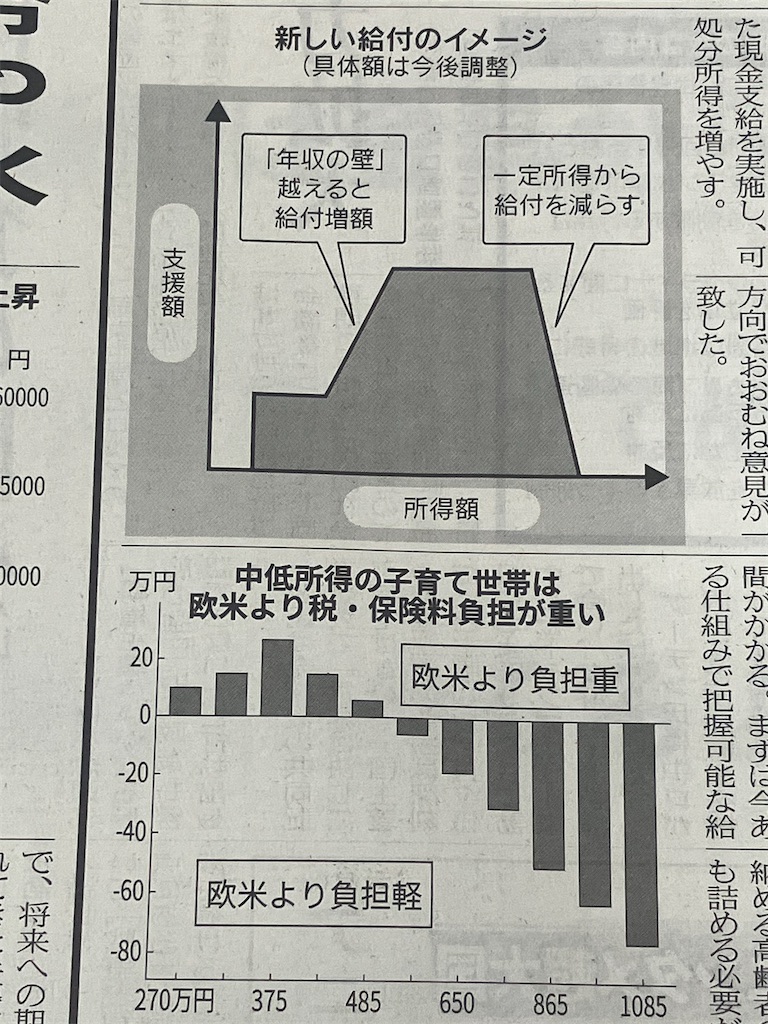
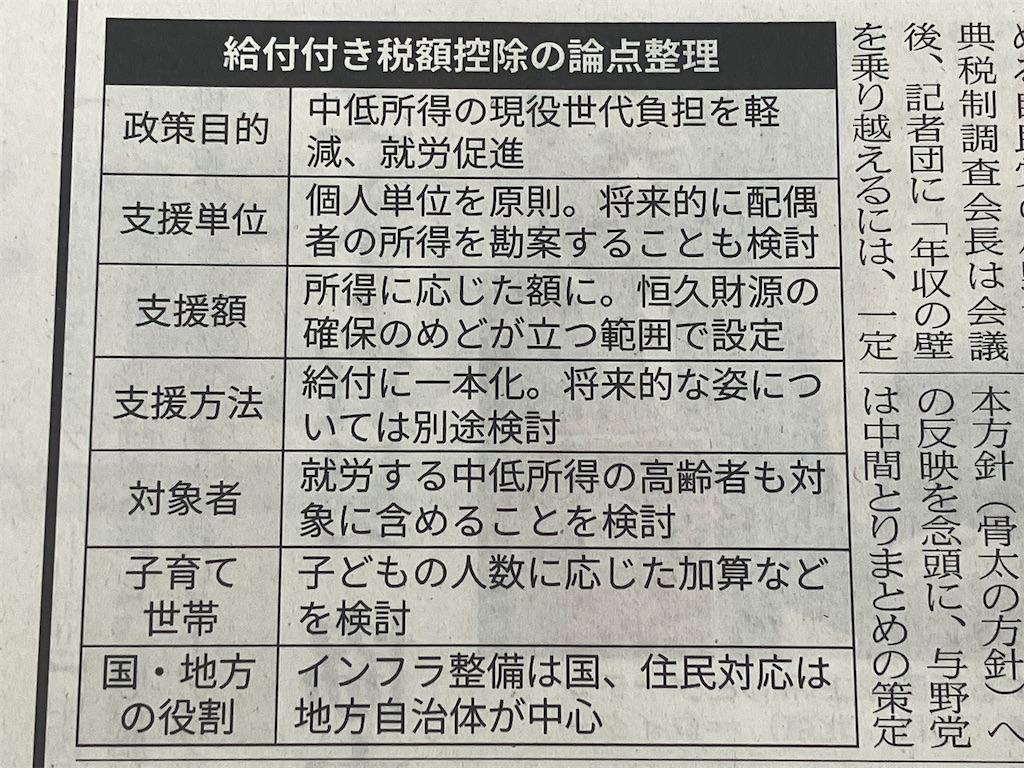
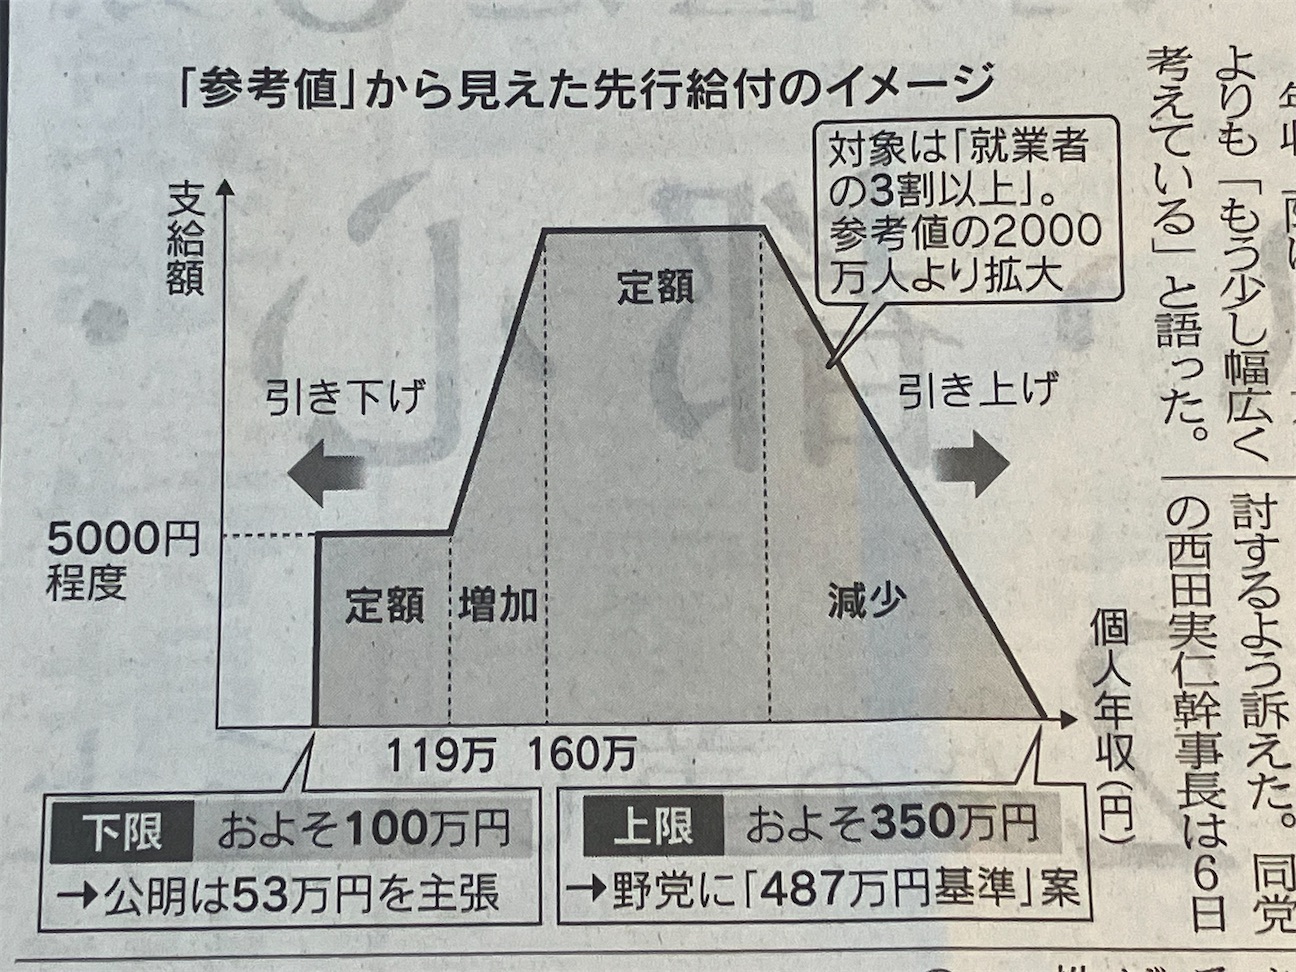
台形のグラフに少しだけ数字が入ってきた。年収100万円だと、消費税1%時代に年5000円くらい。ってことは、消費税が8%に戻った時点で8倍の4万円くらいの調整金なのか。


けど、半年以上経過してこれしか議論が進んでいないことが不思議。それと翁カーブを解消するために、屋上屋根を重ねる制度がホントに必要なのか。本来の制度(税制か社会保険)を調整することで対応できないものか。


あるいは、別の考え方もある。将来的に給付に繋がる厚生年金保険料とその他の税&健康保険料を同列に考えてしまい、天引きされる金額の多寡だけに振り回されて不公平を唱えていることにそもそもの誤りがあるのだろうか。


<11/7日経より>

f:id:hassan01:20261109103447j:image


備忘:この話題で以前に3本の記事あり

・2026年4月

・2026年5月

・2026年7月(下記リンク)

hassan01.hatenablog.com

為替差益の課税処理について

外貨で取引していると株や債券など商品の値動きとは別に為替変動リスクが伴っている。為替変動するのであればそこに所得が発生しうる。それについての記事が載っていた。


(0)おさらい

<8/15日経より>

f:id:hassan01:20260815151355j:image


(1)記事の紹介

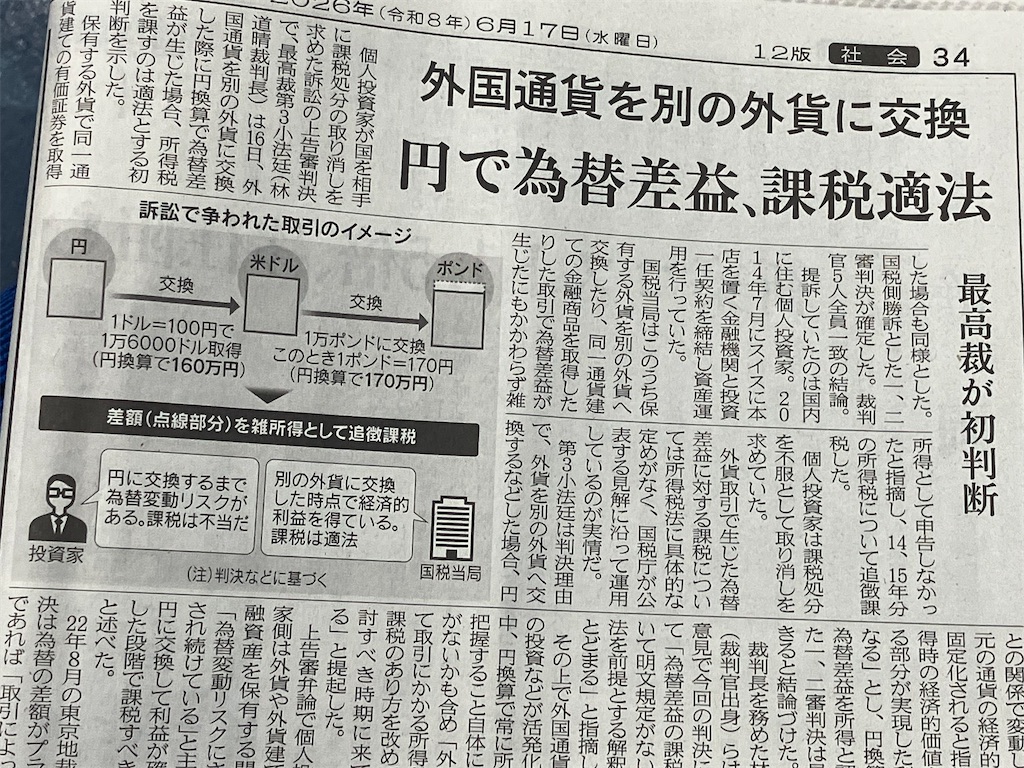
先日、日経新聞にややこしそうな問題が載っていた。複数の外貨に両替していた場合に為替差損益が発生しているから納税すべきというもの。理屈として分かると言えばその通り。でも、現実的な対応はなかなか難しいのもホント。

<6/17の日経より>

f:id:hassan01:20260617231618j:image


(2)証券会社の外貨課税

外貨建て証券の売却: 為替を織り込んだ円建ての売却価格を特定口座の円建て価格と比べているので、敢えて為替差益を意識することはない。

外貨MMFの売却: 以前は課税されていなかった筈だが、いつぞやから課税されるようになった認識。平成28年か。現在では、取得為替レートを特定口座で計算しているので円転する時の為替レートとの差額に課税される。譲渡所得なので、特定口座内の株式売却損益とNettingされる。

外貨預り金の振替: 外貨MMFなどの商品ではなく単なる預り金なので、為替差損益の計算に至らない(らしい)。


(3)銀行の外貨課税

外貨預金を円転: 売却時点で銀行においては非課税。雑所得として確定申告する必要あり。尚、為替予約している場合には源泉分離。

外貨キャッシュを円転: 取得レートを確認できないので課税なし?


(4)備忘メモ

今回の記事はかなりセンシティブなものである。1つには利益が出れば課税、損失であれば非課税だが、頻繁に為替を伴う処理をしていた場合、ある年には円安でドンと課税され、円高局面が続くと損ばかり生じるのに損失繰り延べされても(そもそも損失繰り延べできるものか未確認)一向に利益と相殺できるのか分からないため、不公平感あり。

為替を伴う処理が小口で頻発する場合、所得を把握するための取得レート、売却レートを逐次記録しておくのはかなり手間でもある。そもそも金融機関で全てを把握・通知しているのだろうか?

また、預り金など全てのパターンを捕捉できていないのであれば、そもそも制度として不完全な状態にある。

裁判所のコメントとして「外貨取引にかかる所得課税にかかる課税のあり方を改めて検討すべき時期に来ている」とあるように、なかなか悩ましい問題だ。


以下は未読ながら国税庁HPからな引用である。

======

このような状況の中で、為替差損益に対する所得税の課税において、
 ① 為替差損益は雑所得として実務上取り扱われているが、譲渡所得に該当するのではないかという所得区分の問題
 ② 外貨(例えばドル)を他の外貨(例えばユーロ)などの別の資産に換えた場合に(円転せざるとも)為替差損益が実現し、収入計上すべきとして実務上取り扱われているが、これは適切かという課税時期の問題
 ③ 外貨の取得原価の計算方法
 などにつき、裁判で争われる例もあり、法令上の手当てを行うべきとの論説も見受けられるところである。

======

https://www.nta.go.jp/about/organization/ntc/kenkyu/ronsou/114/01/index.htm

給付付き税額控除(2026.7追記メモ)

前回、給付付き税額控除の追記メモの記事を書いてから2ヶ月経過した。期待外れから何か変化があったのか、7/14付け新聞記事を見ながら整理しておこう。また、後半では国民年金1号について、初めて知った事をメモ代わりに書いておく。


(1)変質する給付付き税額控除?

日経新聞の見出しをそのまま持ってきた。でも、台形のグラフは2ヶ月前と全く変わっていないし、区切りの金額が分からないので議論が深まっているのか分からない。そもそも

何が変質しているのだろうか?

どうやら、こんな議論になっているようだ。

当初の対象層: ①現役世代の低所得者
当初の対象外層: ②住民税非課税税世帯、③高齢者
最近の対象層: 上記3種全て

当初の政策目的が「社会保険料負担の軽減」と「働き控えの解消」だったらしいので、であれば対象層を広げる必要はない。特に、②と③はコロナ禍の給付金で何度か受給機会を得ているのではないか。感情論を挟んでバラマキになるなら、そもそも給付付き税額控除制度自体が今の日本にwelcomeな存在ではないのだと考えた方がいいかも知れない。

記事によると、社会保険の3号保険者制度の矛盾も書かれている。けど、これは社会保険制度改革の中で考えることでは。議論が益々発散してしまうなら、やはりextraな制度を追加しようとする流れ、ここを一旦stopさせていいんじゃないかと思うのだ。


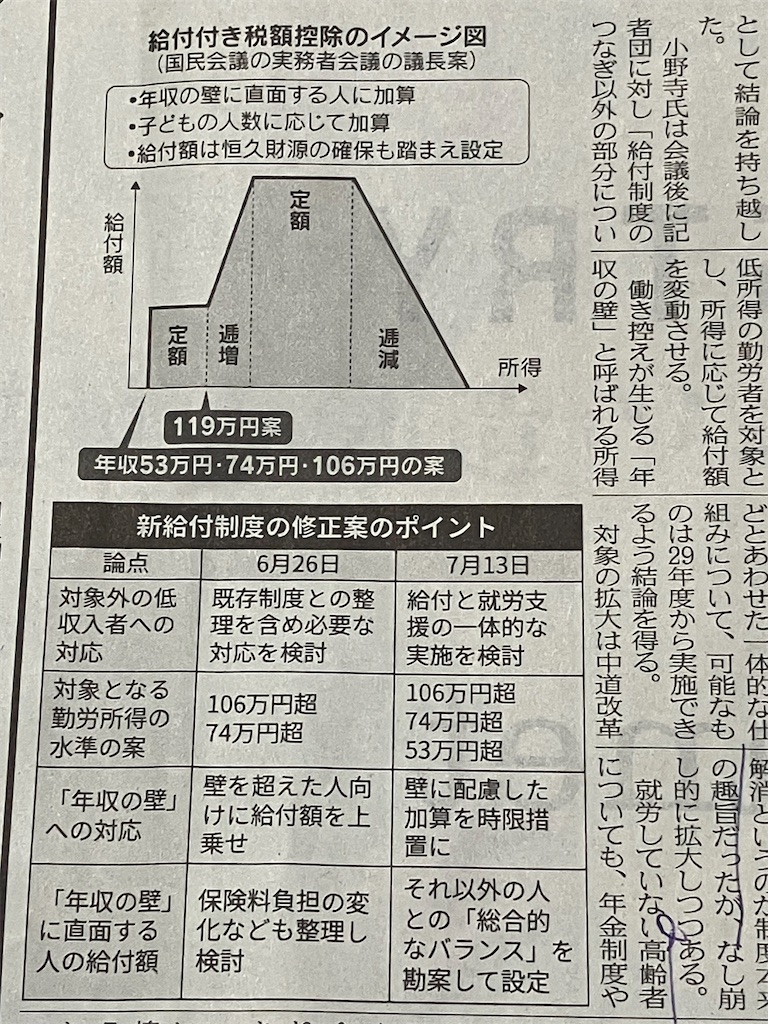
<7/14日経より(2)>

f:id:hassan01:20260715052958j:image


f:id:hassan01:20260715053017j:image


この台形に話を戻すと、税や社会保険料の徴収を総合してここを補完すれば公平になるのだと言う、わかりやすい納得感を示してもらえるとスッキリする。例えば所得階層ごとに税・社会保険負担割合のグラフを全て重ねると翁カーブがきれいに解消されると明快で伝わりやすい。それがないからこそモヤモヤ感が先行してしまう。


尚、7/17の日経新聞によると、台形の下限は3説あるとか。年収53万円、74万円、106万円。上限は270万円説が出ているものの、流動的な金額のようだ。きっと区切りをどこに定めても誰かが不満を言い出す。その意味でどこかの政党の「壁」を過剰に意識させた主張は一見公平なようで無駄な議論を巻き起こしてしまう結果をもたらした点で悪手だったと考える。


(2)このネタの過去記事リンク

NHK「日曜討論」を見た時には、ベーシック・インカムの導入などドラスチックな制度改変に繋がるものかと思い、FPとして期待していた。けど、そうでもないとシラケてしまったのが5月。ご参考まで。

・2026.4記事

hassan01.hatenablog.com


・2026.5記事

hassan01.hatenablog.com


(3)1号保険者の内訳

上の記事と同じページに国民年金の1号保険者の記事が載っていた。これも興味深い。まずは制度についてちょっと復習しておこう。

国民年金制度においてサラリーマンは2号(厚生年金保険料は上限付き所得比例)、専業主婦は3号(保険料ゼロ)。その他の自営業者(20~60才)のために1号保険者(定額保険料)が定義されている。記事の最後に1号と2号で老後年金に大きく差が付くと書かれているが、それは保険料徴収の考え方が違うこと(1号保険者はmin徴収で、2号は所得比例)に依拠していると考えるべきものでちょっと説明が足りていない。


<1号保険者_1996~2023年>

f:id:hassan01:20260715063607j:image


グラフを見て気になったのは3点。

・この27年間で1号保険者が1000万人近く減っている。これはサラリーマン(正社員)に移行が進んでいることを意味するのか、それとも国民年金制度をスルーしている人が増えていることの含意なのか。おそらく後者なのだろう。

・勤め人(パートやアルバイト)は非正規雇用の推進で2000年代に入って増加してきた。ピーク時には1号保険者の40%前後を占めている。このことが、2008年のリーマン・ショックで雇止めなど暗い世相が現れていたことに繋がってきた。ただ、この層もここ10年でみると減少傾向にあり、保険制度からこぼれ落ちている層がいるのではないかと懸念する。

・本来の1号である自営業者は絶対数として大きく減少している。これは中小企業や零細商店の減少を意味しているもので、どんどん「企業」に吸収されて弱い体質に変化していると言えそうだ。


【2026.7.17】赤字箇所を追記しました。

給付付き税額控除(2026.5追記メモ)

5/21日経新聞を見る限り、高市さんの「給付付き税額控除」は早くもシュリンクしてきた。4月初旬にこのテーマで記事を書いた時にはもっとドラスチックな制度設計がされるのかとフレッシュな目線で見ていた。でも、大したことはなさそうだ。

<いずれも5/21日経より>

f:id:hassan01:20260522153645j:image
f:id:hassan01:20260522153642j:image


こうなると、所得税、住民税、社会保険とサラリーマンにとっての3大控除が更に難解になっただけという印象を持つ。漠然とベーシック・インカムなどAI脅威が本格化しつつある中での制度改変が始まるのかと気になっていたがそれは誤りだった。中低所得層というより低所得層の税負担を軽くする、それだけのモノなんだろうな。

実態としては税率5%の人が相当数いるため、税額控除しない方向で結論に至るのだろうか。仮に控除するにしても日経のグラフから想像するにmax20万円強/年だったわけだ。してみると「支給」するにしてもmax10万円くらい、現実には5万円くらいに留まるのではないかと推量してみた。であれば、従来の定額減税の規模感と変わらない。もちろん、全所得階層に一律支給するものではないため、人数を絞ってフォーカスされた限定的な制度になるのはホントである。

制度にいくつも屋上屋根を付けることで、制度の全体像が分からなくなる。他国との比較をするにも、ある部分で見たらこうだけど、別の切り口で見たら違う景色が見えたりするのかも知れない。

となると、この件は国民が選挙で選ぶほどの事でもなかったのではないか。防衛とか憲法とか別の側面の弾除けに使われたと邪推できてしまうのが哀しい。


※はてな記事のカテゴリーとしては「FPタックス」が正しそうだ。ただ、先日の記事を「FPライフプランナー」にしていたのでそれに揃えておく。

※4月にアップした記事

hassan01.hatenablog.com

NHK「日曜討論」で知る給付付き税額控除

高市政権の良し悪しは別として、詳細を語らないまま選挙で票を釣ろうとしたので、給付付き税額控除の概要はサッパリ分からない。NHK「日曜討論」は政治家が相手の言葉を聞かないで一方通行で主張しているだけなので基本的に視聴していない。が、4/5放送では司会者と評論家2人だけで制度説明をしてくれていたので、ついつい他のことをしながら見るともなく見てしまった。


(1)課題認識

1つ目のグラフで「翁カーブ」という言葉が何度も使われていた。このグラフは分かりやすい。翁さんって日銀関係者かどこかの総研の女性だったと思うが定かでない。

※参考

https://www.asahi.com/articles/ASV2V3VGDV2VULFA028M.html

年収300~400万円クラスで公的負担(税+社会保険)がOECD諸国との対比で過大になっているのだという。


<4/5同番組より:翁カーブ>
f:id:hassan01:20260405091943j:image


それはそうだろう。所得税は累進課税だが、社会保険料は上限キャップ付きの定率負担なので年収層のどこかでしわ寄せがきてしまう。以下の弊ブログも参照。

hassan01.hatenablog.com


それが、この階層だったというだけのことで、全体的な制度設計に見直し余地があるのだろう。政府が目論む新たな制度を入れるのも1つの案だろうし、社会保険料率を所得階層に応じて漸増させる(累進負荷)にしていくのももう1つのやり方と言える。もちろん健康保険料の調整は構わないが、厚生年金保険料は将来の受給額に影響するので個々に調整する必要があるだろう。


(2)制度概要

これは当たり前な説明に終始していた。例として使われていた還付税額が5万円だったが、年間5万円ではピンと来ないのでもっと現実的な例示が政府から提示されないとコメントのしようがない。


(3)他国の制度紹介

米国では年100~200万円/人(正確に聞き取れなかったので齟齬あるかも)ほど支給されているとか。妥当なのか判断できないが、おそらく同国の物価高を考慮すると生活を維持するのになんとか足りる金額なのだろう。

両国の制度を知ると生産年齢人口に対する施策なのだと想像できる。これは妥当だが、このイメージすら高市政権の発信では読み取れていなかったのが問題。

もう1つは、英国で10数年かけて段秋的に制度整備を漸進させていること。こうしたグランドデザインも示さないと、良し悪しは判断しにくい。


<4/5同番組より:他国事例>

f:id:hassan01:20260405100646j:image


(4)ライフサイクルによる負担と受給のバランス

サラリーマンの意識としては、給与明細を開くたびに給料が少し上がったとしても控除で帳消しにされてしまうモヤモヤ感が残っている。とりわけ社会保険料が重たいもので、もう1つが住民税だ。所得税の負担は住民税の半分くらいだったと思う。

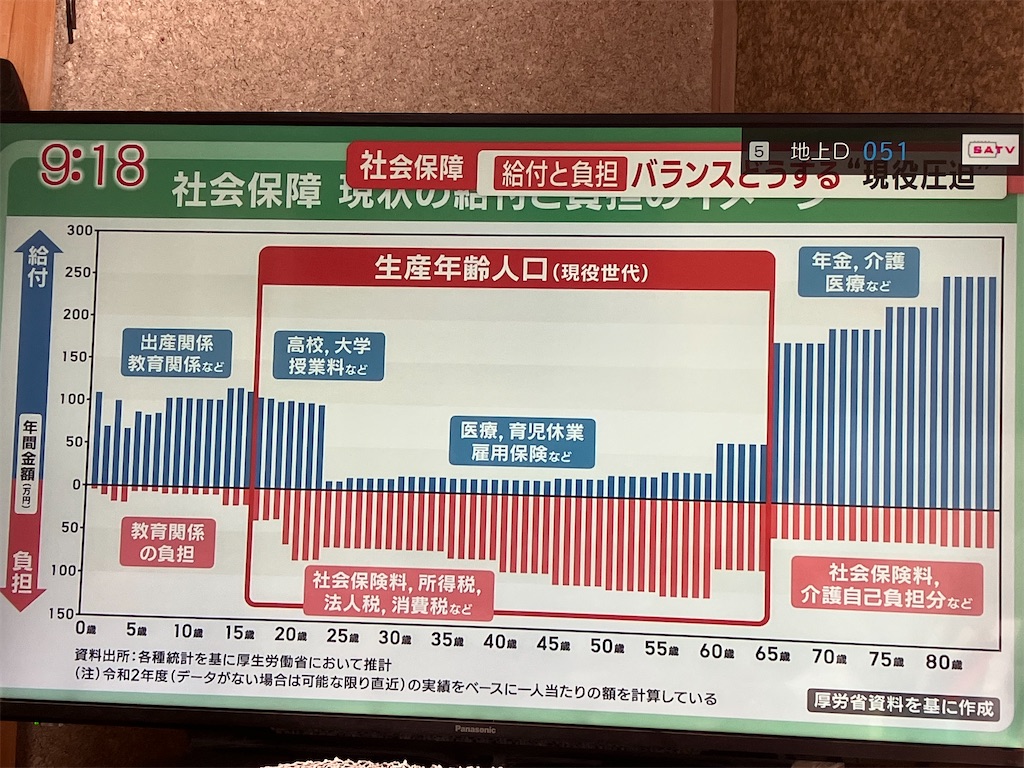
ただ、ライフサイクルで負担と受給のサイクルを目視すると、働いている以上は応分の負担をするのも仕方ないとも言える。きっと人生トータルでは釣り合っているのだろう。ただ、これが実感しづらいのが悩ましいところだ。


<4/5同番組より:給付と負担のサイクル>f:id:hassan01:20260405100649j:image


あと2つ、他番組の図表を掲げておきたい。1つ目は2年半くらい前のもの。おそらく出典はNHKの図と同等のものだろう。昔もっと細かな積み上げグラフを雑誌「WEDGE」で見たのだが手元にない……。


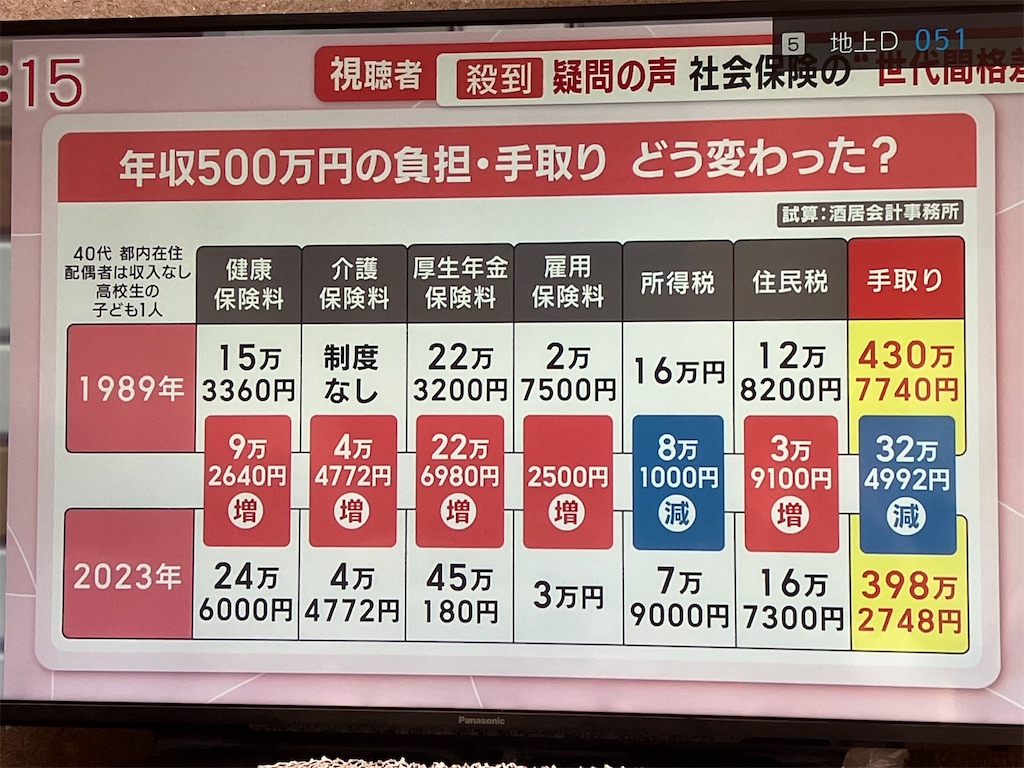
<2023.11.8のTV10羽鳥さんの番組(2)>

f:id:hassan01:20231112180809j:image


f:id:hassan01:20231112180805j:image


ただ、もう1つの表は刺激的なものだ。約30年のスパンで手取り給与が1割ほど減少(=負担増)していることが如実に分かる。その主要因は社会保険料を10数年かけて継続的にアップさせてきたことにある。この間に所得税と地方税は制度を組み直しているのでネットで4万円の減税と考えて構わない。ただ、この図に表れていないところで消費税税率がアップしているので税トータルで均せば同額くらいになるのだろう。


(5)給付対象者の把握など問題点

もし100万円など生活を支える規模の金額なのであれば、給付対象者の把握は正確に行うべき。年収の把握だけでなく預貯金の残高も把握することが前提となろう。となると、マイナンバーの懸念が広がるのは問題。

また、生活に困窮している人に対して、確定申告の時期まで「待ってくれ」とは言えない。緊急性を要するのであれば、次善の策を手当するなり対処が必要になる。その意味で従来のコロナ10万円や一時的な4万円減税など税額控除の考え方に乗せるのは悠長な対応になる懸念がある。

また、サラリーマン(正社員)であれば年末調整で新制度を完結できる。ただ、非正規の働き方で医療費控除などを受けるために確定申告している方であれば、同様に制度に含まれてくる。ただ、年収が低い階層においては確定申告していない人々もそこそこ存在しているはずで、その方たちこそ漏れなく捕捉するためには税制よりも社会保険の制度を巧く変更する方が望ましいのだろうか? ここはハッキリ見えていない。


(6)既存制度との兼ね合いは

他国事例の項で触れたようにトータルな制度として設計して、国民にとってどう変わるのか。そして徐々に移行することを考えているのであれば、グランドデザインが明らかになっていないと賛否を示しにくい。例えば、生活保護や失業保険、消費税率の扱いである。世代によっては児童手当や年金受給にもマイナス調整が波及するかも知れない。また、1年くらい前にマスコミ報道で盛り上がった高額医療費制度の見直しも一部の患者にとって大きなインパクトを与えるので前広い提示することが欠かせない。おそらく、高額医療費制度はレンジ変更などあったとしても、保険収載された抗がん剤や抗体医薬などの普及を考えると廃止できないだろう。

勿論、もし仮に給付金額が年100万円/人の規模になるのなら、所得税だけでなく、住民税・社会保険料も含めた控除、生活保護支給を一変する新体系の変革になるのではないか。そうなると、制度変更に伴う洗替など付帯作業と混乱も予想されそうで2年後に導入できるものなのか不透明だ。

また、ベーシック・インカム制度との兼ね合いが分かっていない。以前にシステム化、AI化の普及を前提にしてベーシック・インカム制の導入を主張する声が一部に挙がっていた。給付付き税額控除はそれと同義なのか? 言葉だけが独り歩きしていて曖昧な印象を受けるため、定義を示すことが必要だ。


(7)2026.4.9追記メモ

気になった事をメモしておく。

・食料品の消費税減税は高所得層に過度な恩恵が生じるのでよくないと思っていたが、番組のフリップを見る限りそうでもなさそう。
  年収 ~200万 ~500万 ~1000万
  消費税 約4万  約5万  約6万

・国民健康保険加入者の平均年収96万円とか。どう解釈すればいいのか謎。収入なし世帯がどの程度の割合なのか、その部分を除けばサラリーマン世帯に近づくのか。

・識者の見方だと日本は中福祉・低負担。ただ、今の大学生は低福祉・高負担と受け取っているとか。社会人にならないとホントの実感は分からないものだが、一部の政党が「xxの壁」を煽っていたのもこういう認識のベースになっているかも知れない。

初めて株を買う人へのアドバイス

最近、知人からアドバイスを求められたこともあり、スタート時の考え方を整理してみた。自分が株を始めた頃の新鮮な気持ち、不安に思っていたことはもう思い出せない。なので、なるべくフラットな立場で書くように努めた。


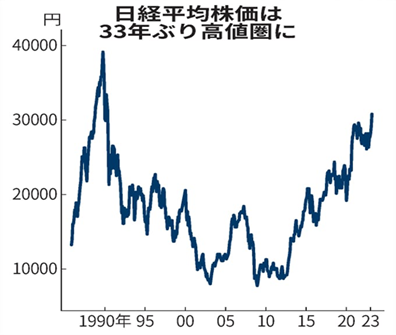
<3年前(2023年)の日経HPより転載> ※(5)のリンク記事から再掲した
 

(1)個別株かインデックス投資か

これは個々人の志向による。確かに初心者には値動きがマイルドなインデックス投資の方が安全でおススメしやすい。ただ、株式投資の基本は好きな会社を応援すること、ゆっくり成長を待つことであり、王道は個別株だと考える。東電の福島原発など個別投資のリスクは突然に露見するので避けきれないものがある。ただ、それは複数銘柄を保有することでリスクヘッジできれば構わないのではないか。

やはり、インデックス投資には主体性が感じられない、楽しくないと思うからだ。これは以前に3回ほど書いた「ETF投資の何が楽しいのか」記事(計3本)に書いたことなので詳細はそちらを参照願いたい。

もちろん日々忙しくしているから資産運用に感情はない、効率一択だと言うならそれもありだろう。ただ、その場合、慢性的な下落相場に入った場合に自分でどう振る舞うべきかシミュレーションしておくのが必要である。

hassan01.hatenablog.com


(2)株式投資を年利回りで考えられるか

配当金に関しては増減配で変動するリスクはあるが概ね利回り換算することは間違いではない。

但し、株価を利回り換算するのは問題。基本的に株価は1年間で30%は上下動するものと考えておいた方が良い。例えば年初に株価1000円だったとすれば、年末までに700円から1300円くらいの値幅で変動するものだ。もちろん、想定外のニュースが出れば半額(500円)に急落するかも知れないし、倍化(2000円)する可能性もないわけではない。

個社の業績変動、新製品の発売、一部事業の撤退など報道される可能性がある。また、個社の事業環境に関わらず、株式相場全体が急落すればツレ安に巻き込まれる可能性も十分にある。

個社の株価は変動が激しく、日経平均株価やTOPIXのようなインデックスの方が合成波になるので変動は(一般的に)マイルドになると考えていい。一般的にと前提を置いたように、コロナ禍の初期(2020年春)、リーマンショック(2008年)などはドラスチック(劇的)に急落しているので「利回り」と言った定率的な指標で評価するのは相応しくない。


(3)ネット証券が良いのか

これも好き好きだ。手数料に拘る、勧誘話をイチイチ聞きたくないのであればネット証券で構わないし、相談しながら決めたいのであれば店頭で話せる既存の証券会社を選べばいい。銘柄の相談はあくまでホドホドに留めて、投資や制度の一般論はカウンター越しに聞いた方が理解しやすい。

2025年の新聞報道によると、投資詐欺にあった場合の保証範囲が大手証券とネット証券で異なっていた点に要注意。前者は證券会社の責任とは言い切れないものの100%保証、後者は半額保証に留まっていたようだ。

また、山一証券が自主廃業した際に株券は100%返却されていた(と理解している)。ネット証券の廃業事例を把握していないが、割安な手数料(若しくは無料)をうたっているだけに、そうした緊急時の対応に不安を感じないでもない。


(4)特定の銘柄、商品を勧められたら

既存の証券会社であればオススメの投資信託や何らかの金融商品を紹介される場合がある。基本的には持ち帰り検討にして、即断即決はしないこと。証券会社には売る側の論理があるので素直に乗っかる必要はない。

ただ、知識として聞くことに損はないので耳を塞ぐ必要はない。どんな特徴があるのか、オススメの理由は何かヒアリングしておけばいい。


(5)新NISAを活用すべきか

「税金がトク」と言うキャッチフレーズは浸透している。と言うか、日本人はこの言葉に滅法弱い。

概ねその理解で間違いない。ただ、もし売却損が出た場合には特定口座での評価益や配当所得と相殺できないことが問題点として残されているので、その点だけは押さえておきたい。また、年間360万円の枠があるから無理して使い倒さないといけない、と言うものでもない。あくまで自然体で臨めばいい。

2025年に都内で「NISAは万能か」、「インデックス投資は万能か」を問うセミナーがあった。そこでも、初心者ほど万能説を支持する人が多かったのを覚えている。投資経験者でも自身の考えとは別に、初心者に対しては導入部としてこれらを勧めるとの意見が目立っていた。私も同感だ。

新NISAについては2024年に以下の記事を書いている。ご参考まで。

hassan01.hatenablog.com


(6)積立投資がいいのか

これも本人の性格による。月並みにメリットを挙げるとすれば以下2点となる。

・買付タイミングを考えなくて済む。
・ドルコスト平均法で安い時には多く、高い時には少なく購入できる。

敢えてデメリットを挙げると……

・大勝ちできない。
・相場の潮目を読める自信があれば、漫然とした手法に感じる


(7)投資タイミングはいつなのか

つみたて投資なら今すぐで構わない。ただ、2026年3月は長期スパンで見れば十分に高い水準にあることも忘れてはいけない。「長期」とはどれくらいの期間か?

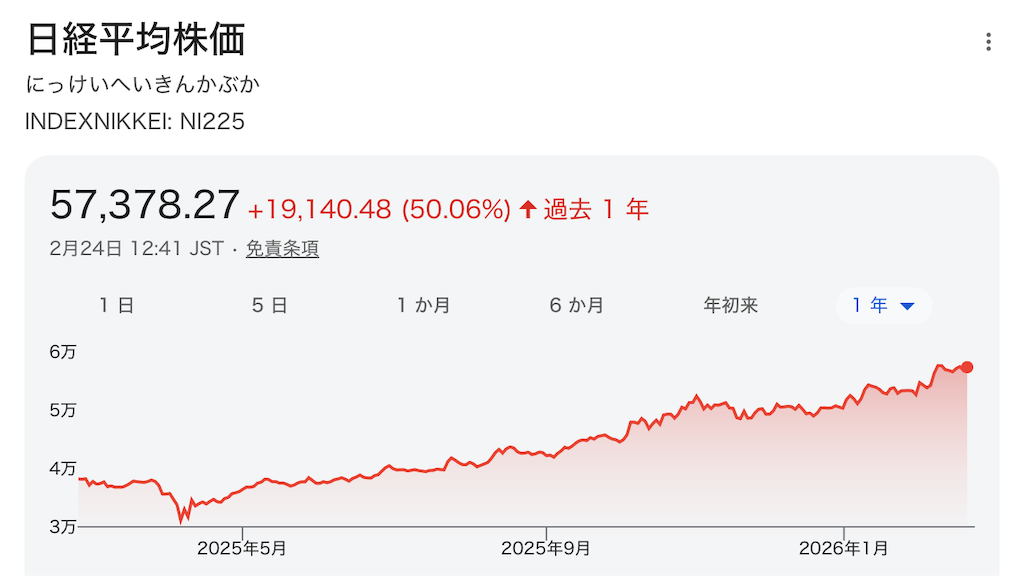
冒頭に敢えて3年前の超長期チャートを載せてみた。現在は明らかに上昇中。ただ、見方によってはトレンド線をオーバーして真空地帯を上げているだけかも知れないし、大相場の1次波動に過ぎず今後も上昇を続けるのかも知れない。ただ、どちらのプロセスに当たるのか、将来のチャートについては誰も正確に予測できない。

もちろん個別会社のチャートは日経225と同様に最高値を更新するもの、停滞しているもの、業績悪化で急落しているものなど、様々である。タイミングを計るのに長期(5年若しくは10年)チャート、短期(1年)チャートの両方を見ておくことで、現在地とそれぞれのトレンドを再確認できるので客観視に役立つ。

個別銘柄であれば、半年間くらいチャートで値動きを確かめた後の方がベターである。半年待つことで、レンジが横這いなのか、上下に振れるのか何らかの傾向が出てくるはず。もし急落場面が現れればそこで安く拾えばいい。

また、注目した会社について新聞を読んでいれば、不思議とその会社、その業界の記事が目に入ってくるはず。そこで当初の思いにズレがないか、客観的に確かめることもできる。


(8)初期投資額をどう決めるか

新NISAのつみたて投資枠が年間120万円である。成長投資枠を使わなければ最大で年間360万円まで利用できる。

どのような制度設計の思想なのか不明だが、120万円を基準とすれば月10万円ずつが上限と考えていいだろう。個別株を購入する場合には最低単位の100株相当の金額(銘柄によっておおよそ10万円~100万円程度)がベースとなる。最低単位で100万円を超える銘柄もあるが、最初に買うなら慎重にしたい。

最初にドンと1000株買って株価が上昇すればそれに越したことはないが、急落するリスクも抱えている。いきなり資金が半減しては目も当てられない。まずは、100株保有して様子を見ながら買い増しタイミングを計っていけばいい。
2026年冬の株高と消費税議論をどう捉えればいいのか

2025年秋の高市政権誕生から日本株が爆上げしている。いつか折れると思って拘わらないようにしていた。しかも、2025年は巳年で辰巳天井を形成するから早晩コケると信じていて10月には何銘柄か売却していた。

でも、2月下旬現在において未だ下落に転じる様子はない。表面的にコケる気配もない。衆議院選挙が終わり、それでも日経平均は56000~57000円台と信じられないレベルを維持している。自分は間違っていたのだろうか。その理由を(1)~(4)で考える。消費税については将来像が見えていないため、(5)に寸評を書くに留める。


(1)高市政権への期待

日経平均株価が1日にドンと2000円、3000円と急騰を続けるのは高市効果、そのものだと考えられた。女性初の総理大臣であり、安倍総理の系譜を引き継いでいることが経済面での期待効果を呼んだことは間違いない。そう思っていた。

ただ、食料品の消費税を2年間に限ってゼロにするのは、本当の物価対策になるのか。物価上昇に伴い税前価格が上がっていけば、8%の消費税相当額は帳消しになる程度のものかも知れない。むしろ効果は他にある。税率を2度に亘って変更することで、現場ではスーパーの値札変更など余計な作業が発生するものの、IT業界においてはシステム変更でリスクの低い特需が生まれる。そうした一過性の経済効果を生むのは確かだろう。


<2/24後場始まり時点の1年チャート>

f:id:hassan01:20260224130519p:image


(2)金相場にみるインフレ修正

前項はあくまで国内要因である。

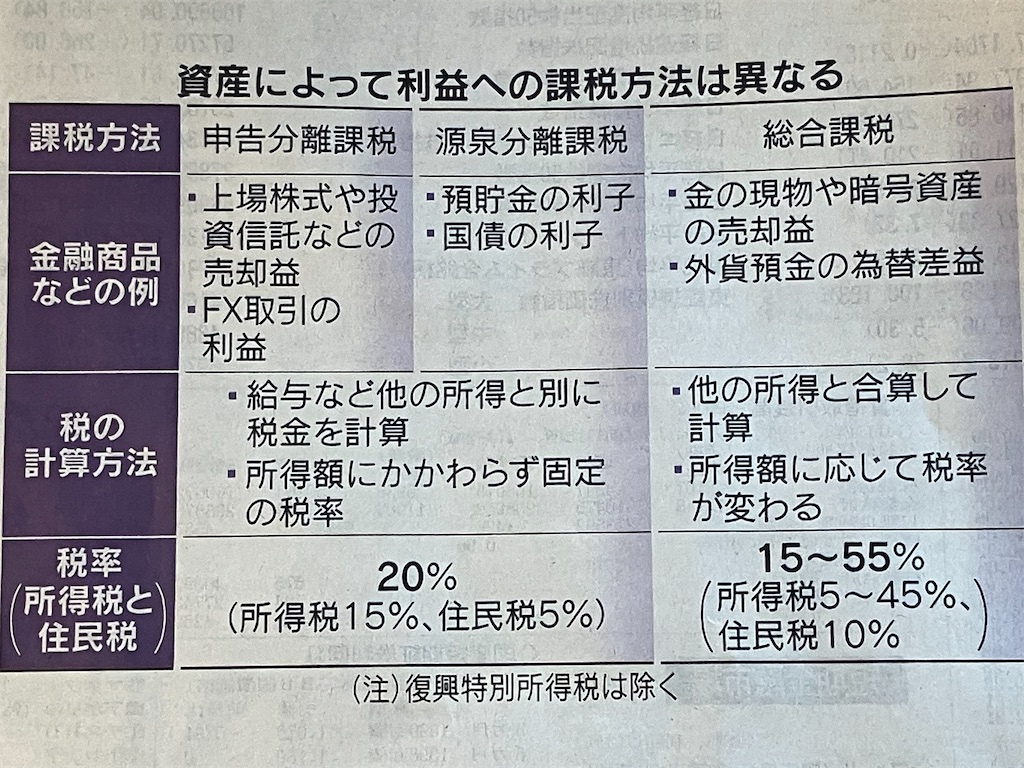
目を世界に転じると、まだ4万ドル台後半とはいえNYダウも同じようなペースで上昇を続けている。更に急伸しているのが貴金属相場だ。金は1オンス5000ドルの大台を突破した。2024年末まで旧来の価格帯に沈んでいたプラチナも昨年春から上昇波動に乗ってきた。2025年単年の上昇率としては金相場より急カーブを描いている。

     2024末  2025末  2026.1末

金    2623USD 4314USD  4864USD

プラチナ  894USD 2024USD  2102USD

石油相場こそ沈静化しているが、金貴金属相場の上昇は地政学リスクの懸念と同時にインフレ調整を反映しているとみるのが適切なのではないか。となれば、株価上昇も単なる水準訂正の範囲内と言える。


(3)トランプ・リスクの影響

もう1つの国際要因として挙げられるのが、トランプ大統領の関税政策を巡る混乱である。これまではG7各国など先進国の中でも米国への投資には絶対的な安心感があった。ところが、G7各国であっても追加関税を課せられるようになってきたのがここ1年の動きだ。これまでの常識に則って行動していくことにリスクを感じてきている面がありそうだ。

米国自身が200年前のモンロー主義に倣って、ドンロー主義なる言葉で内向きな姿勢を露骨に示してきた。ベネズエラで他国の大統領を捕らえたこと、デンマークに対してグリーンランド領有を要求すること等、これまでの常識を超えた言動があまりにも目立つ。アメリカ大陸に集中すると言いつつも、ガザやイランに対する働きかけも過激になってくると予想される。

そうした米国の姿勢が、国際的な投資をするファンドとっては長期的なリスクを懸念させて、ポートフォリオの見直しの動きに繋がってきているのではないか。投資先の1つとして日本がたまたま見直し買いされていると考えると、昨今の急上昇にも納得が得られる。で、あれば水準訂正の動きを肯定的に捉えることもできる。

先日の日経新聞のコラムに「トランプ・リスクに伴う国際的な資金フローの変化」と書かれていたことでもある。


(4)株主還元の時代が続いていく

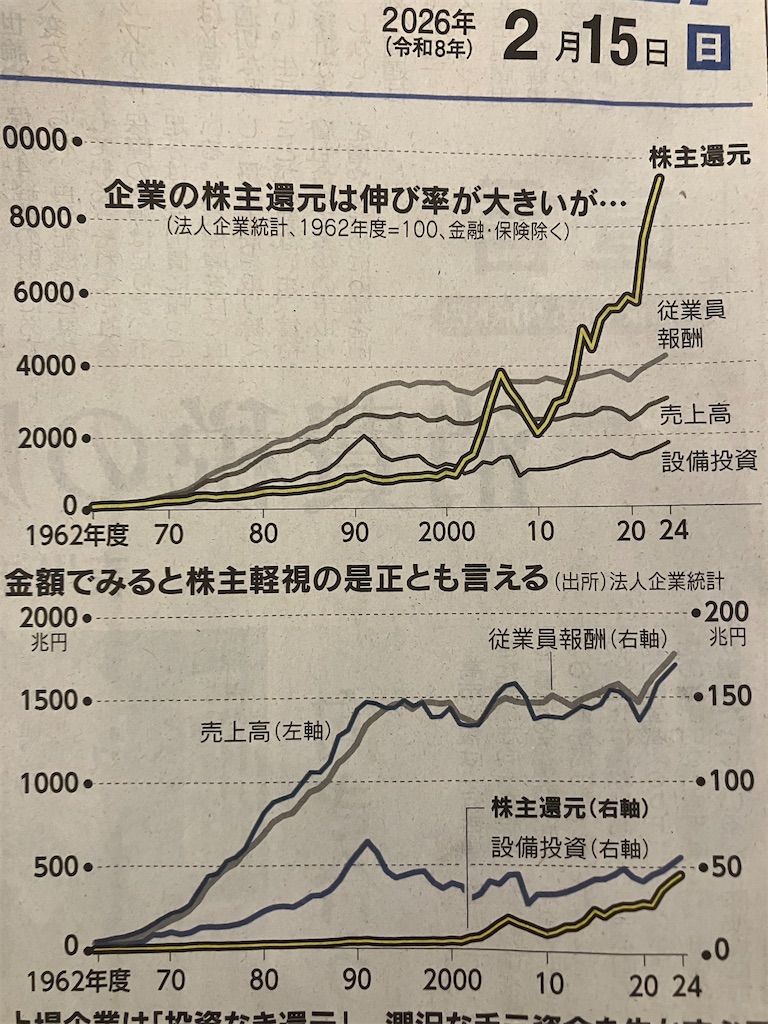
2/15日経新聞の1面トップに2つのグラフが載っていた。

伸び率でみるとここ20年ほど株主還元が大きく伸長している。従業員報酬(給与・賞与)の伸びと比べて突出している。近視眼的にこうした批判を展開する人はいるだろう。

でも、もう1つのグラフは別の側面を示している。1960~1990年代まで企業の売上も従業員報酬も右肩上がりで同じような伸びを示してきた。それが1990年代後半から規模の拡大が止まり、設備投資も伸び悩んできたことが分かる。勿論、利益の源泉は国内だけでなく輸出企業であれば海外で利益回収することもできる。

また、米国など欧米企業では以前から利益水準に応じた配当を支払ってきており、1割安定配当(=5円)に胡坐をかいてきた日本企業の姿勢が、利益水準の上昇を踏まえて欧米寄りになってきたことも見逃せない。自社株買いも欧米企業より20年ほど遅れて運用されるようになってきた制度だ。

そう考えていくと、辰巳天井のジンクスを崩せるのだろうか。注意深くウオッチしていきたい。

<2/15日経新聞より>

f:id:hassan01:20260215104620j:image


(5)消費税はどうすべきか

冒頭に挙げた消費税の話に戻せば、企業の売上規模が上げれば(若しくは生産性が上昇すれば)給与も上昇していくはずだ。それなのに、暫定的な税制変更で対応することが正しいとは思えない。

給付付き税額控除制度も、詳細が明らかにされていないので何とも言えない。それが単体の新制度なのか、それとも年金や失業保険、生活保護など既存の制度をひっくるめた改革なのかも見えていない。かつて竹中平蔵氏が民間番組で7万円と言っていたが、確か生活保護制度なども込みの数字だったと思う。

政治家は自身の任期内のことだけ考えて政策を遂行するのでは困るんだな。