2月頃から「基礎年金をアップ」する件が出ては消えてで、結局のところどうなったのか分かりにくかった。揉めた末に5年後に再検討とか。
<2月の日経(2)>


最初の頃は「厚生年金保険料で国民年金受給基金に補填する」って議論に違和感を覚えたもののあまり話は広がっていなかった。むしろ高額医療費の上限引き上げが関係者の間で沸騰していた感じだった。
<5~6月のTV10ワイドショー(3)>
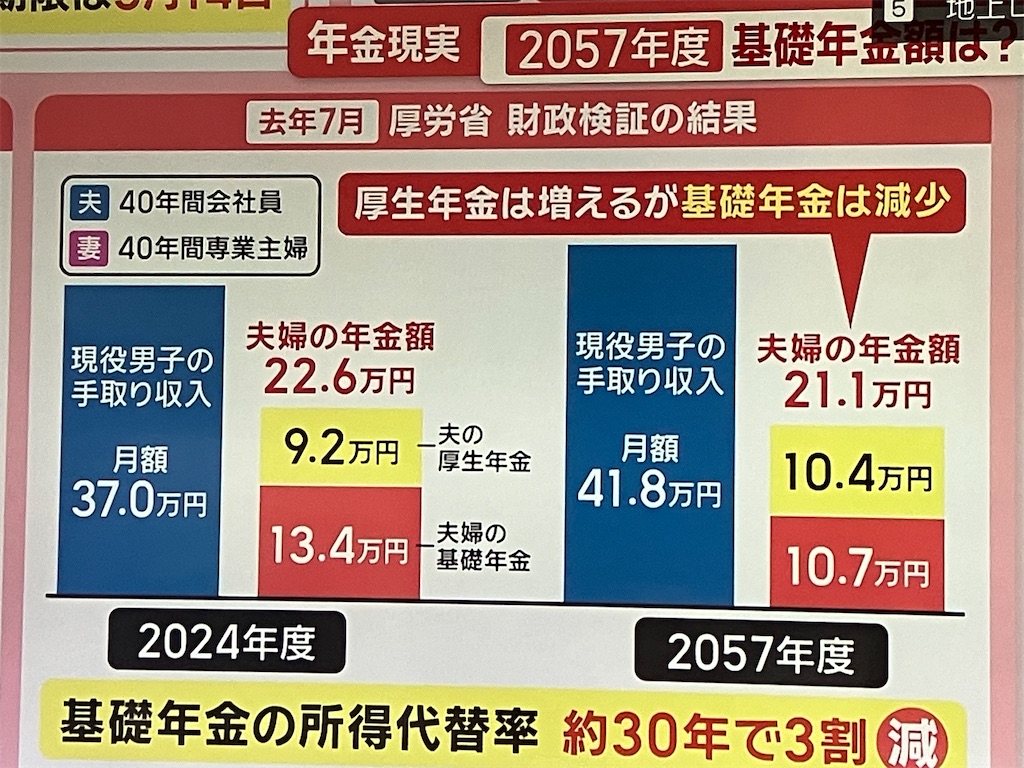
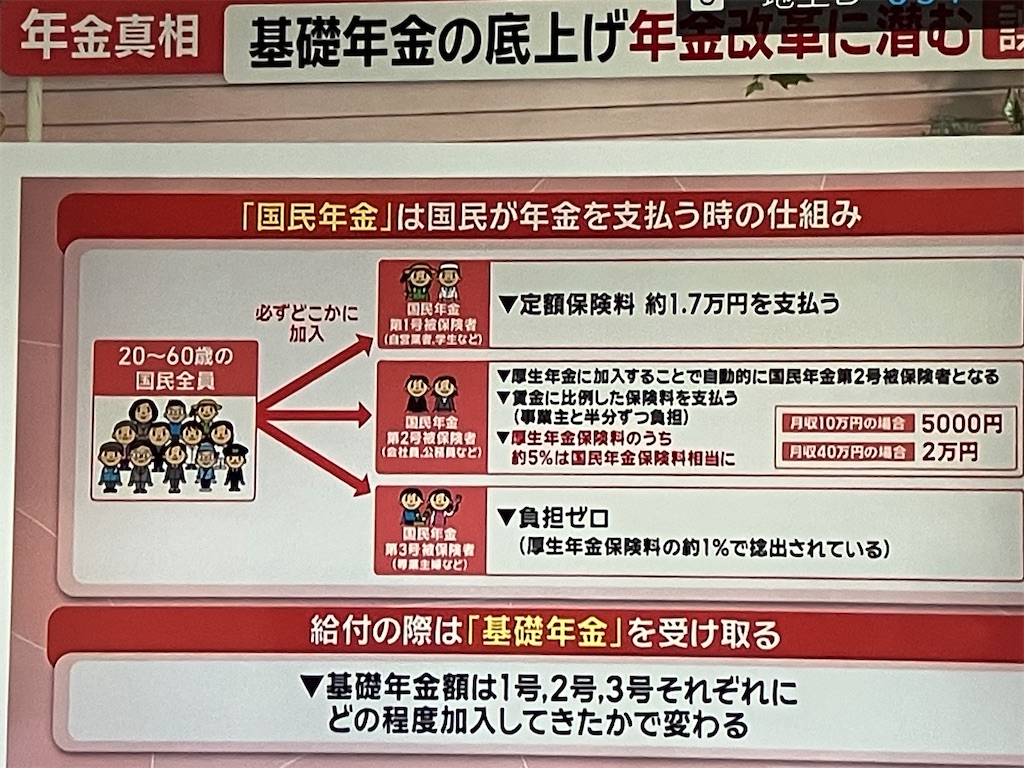
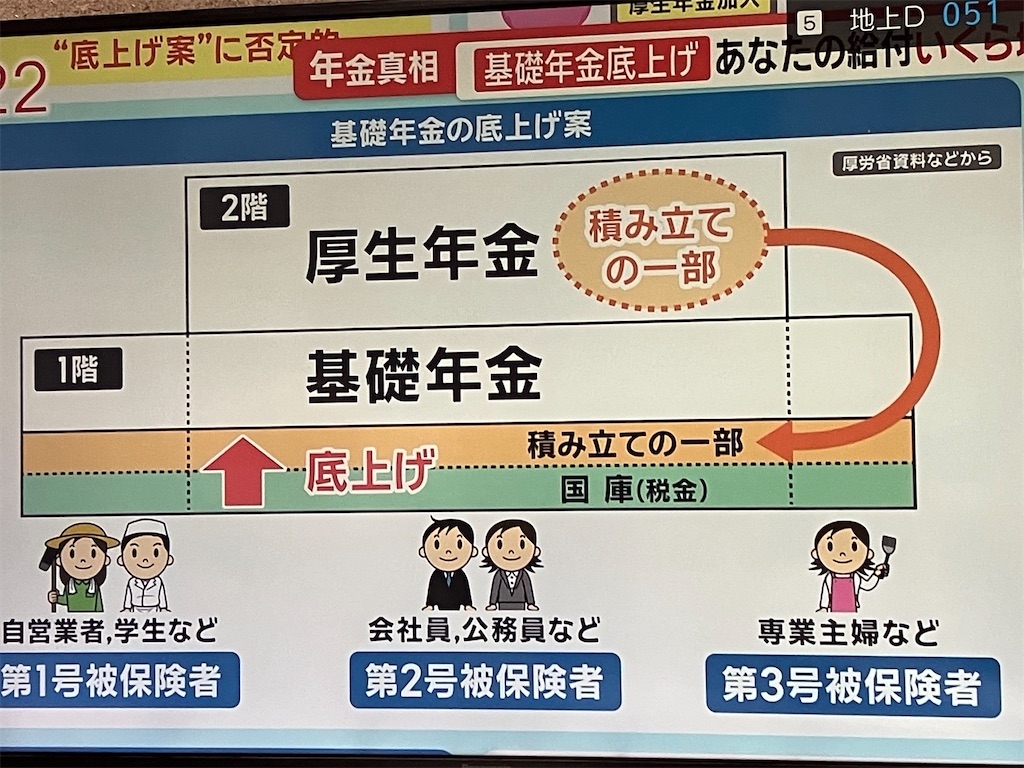
羽鳥さんの番組を見て、ようやく「厚生年金保険料で国民年金受給者に補填する」のは間違いだと分かった。国民年金の受給金額が下がるならそれを補填するのは一理ありそう。でも、他の側面も考えておく必要がある。いくつか挙げてみると……
【細かなこと】
・厚生年金と国民年金のマクロスライドが終了する時期が異なる理由は何か?
・保険料負担は変わらないとしても、人によって損得が発生する理由は何か?
・サラリーマンは厚生年金保険料のうちどの部分が国民年金に相当するのか意識することはない。この内訳はどう定められている?
【財政負担】
・受給額引き上げに税金が使われるのであれば、賄える見込みのか?
【制度そのもの】
・そもそも国民&厚生年金は老後の生活を100%賄える金額を保証すべきものだったのか?
・所得税と異なり、標準報酬月額は上限が決められている。この方式が正しいのか、それとも税と社会保険を一体として考えるのが相応しいのか?
・明らかな年金受給額不足は主に自営業者だろう。そうなると全就業者を対象に制度改正することが正しいのか?
・年金保険料の元となる標準報酬月額には上限が定められている。上限に達している人や65才以降もフル稼働で働く予定の方にとっては、受給額の多寡が大きな課題ではないはず。更に負担増の方向を予見させるのが正しいことなのか?
【社会の変化】
・平均年齢が伸びる状況下で年金受給開始年齢は65才のままでいいのか?
・一部でWPPを唱えてから数年は経過しているはず。その是非もふくめて、グランドデザインを示して定着を図るべきではないか?
国会での審議はとっくに終わってしまったし、今回のブログでは疑問点の列挙に留めて個別の議論は止めようと思う。ただ、5年後にもう一度国会で議論する予定であり、FPとしては本筋を忘れないように意識をしておきたい。
※参考ブログ
・WPP
・公的年金と税金
